Abattement de 10 % des retraités : ce que les députés ont voté
C'est une des mesures du budget 2027 qui a fait le plus de bruit chez les retraités : toucher à l'abattement de 10 % sur les pensions. Les députés viennent de la supprimer. Mais le texte n'est pas encore voté définitivement. Voici ce qu'il faut comprendre, simplement.
L'essentiel en 30 secondes
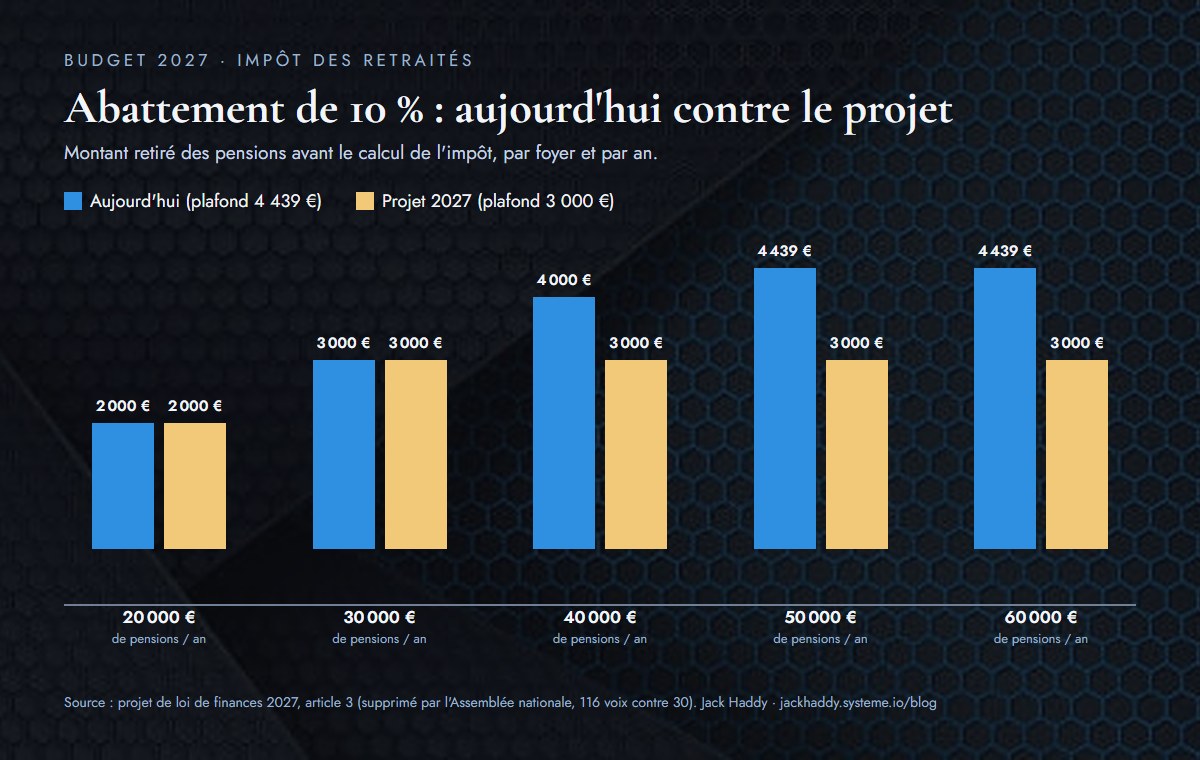
• Le projet de budget voulait plafonner l'abattement de 10 % sur les pensions à 3 000 € par foyer, contre 4 439 € aujourd'hui.
• Seuls les foyers au-dessus de 30 000 € de pensions par an étaient concernés.
• Les députés ont supprimé la mesure, mais elle peut encore revenir au Sénat.
L'abattement de 10 %, c'est quoi ?
Quand tu déclares tes revenus, tu ne paies pas l'impôt sur la totalité de ta pension. Le fisc retire d'abord automatiquement 10 % du montant, comme il le fait pour les frais professionnels des salariés. C'est l'abattement.
Il a un plafond : aujourd'hui, cet abattement ne peut pas dépasser 4 439 € par foyer fiscal. Au-delà d'environ 44 000 € de pensions par an pour le foyer, il est donc déjà bloqué.
Ce que le gouvernement voulait changer
L'article 3 du projet de loi de finances pour 2027 prévoyait un plafond plus bas, à 3 000 € par foyer pour les pensions de retraite. Concrètement, l'abattement se serait arrêté dès 30 000 € de pensions déclarées par an. Le gouvernement en attendait 1,4 milliard d'euros de recettes en plus.
Le principe des 10 % restait en place, et les petites pensions n'étaient pas touchées : seuls les foyers au-dessus de 30 000 € de pensions par an auraient payé plus.
Un exemple chiffré
Prenons un retraité seul qui touche 40 000 € de pensions par an :
Aujourd'hui, son abattement est de 4 000 € (10 % de 40 000 €, sous le plafond de 4 439 €).
Avec le nouveau plafond, il serait tombé à 3 000 €.
Résultat : 1 000 € de revenu imposable en plus. Dans la tranche à 30 %, cela fait environ 300 € d'impôt en plus chaque année.
Pour un foyer sous les 30 000 € de pensions par an, rien n'aurait changé.
Ce que les députés ont décidé
La mesure a d'abord été rejetée en commission des finances, puis l'Assemblée nationale a voté la suppression de l'article en séance, par 116 voix contre 30. L'opposition est venue de plusieurs bords politiques à la fois.
Attention : ce n'est pas la fin de l'histoire. Le budget doit encore passer par le vote de l'ensemble du texte, puis par le Sénat. Le gouvernement peut aussi tenter de réintroduire une mesure proche. Rien n'est définitif avant la promulgation de la loi de finances, en fin d'année.
Ce que ça dit du système
Cette bataille autour de 1,4 milliard montre surtout une chose : chaque année, l'État cherche où prendre un peu plus pour financer des retraites qui coûtent déjà 407 milliards d'euros par an (COR, 2024). Un coup ce sont les actifs, un coup les retraités.
Tant que les retraites reposent uniquement sur les cotisations et les impôts de l'année, ces rabotages reviendront. La seule protection durable, c'est de se constituer à côté son propre capital, qui ne dépend pas du budget de l'année suivante.
Cet article explique une mesure fiscale en discussion : ce n'est pas un conseil personnalisé. Pour ta situation exacte, le simulateur officiel d'impôt sur impots.gouv.fr reste la référence.
🧓 Tu veux comprendre comment préparer ta retraite toi-même ? Je t'explique tout en 6 mails gratuits : qui paie vraiment ta retraite, ce que font les autres pays, et par où commencer avec de petites sommes. 👉 Je reçois les 6 mails gratuits
PARTAGER


Ta retraite, expliquée en 6 mails
Gratuit : qui paie vraiment ta retraite, ce qu'ont fait les autres pays, et par où commencer.
NOUS SUIVRE
À PROPOS
Chaque semaine, une entreprise qui verse des dividendes décortiquée chiffre par chiffre. Et la retraite, l'épargne et le budget de l'État expliqués simplement.
Créé avec ©systeme.io• Politique de confidentialité • Mentions légales