Livret A et inflation : ton épargne perd-elle de l'argent ?
Le Livret A, c'est le placement préféré des Français : simple, sans risque, disponible à tout moment. Mais une question revient souvent : est-ce que l'argent qui dort dessus gagne vraiment quelque chose ? La réponse dépend d'un seul chiffre que la banque ne t'affiche jamais : l'inflation.
L'essentiel en 30 secondes
• Le Livret A rapporte 1,70 % par an, et les prix ont augmenté de 3,1 % sur un an.
• Sur 10 000 €, tu gagnes 170 € d'intérêts mais tu perds environ 140 € de pouvoir d'achat.
• Le Livret A reste parfait pour l'épargne de précaution, pas pour s'enrichir.
Le calcul que personne ne te montre
Depuis le 1er août 2026, le Livret A rapporte 1,70 % par an. De son côté, l'Insee mesure une hausse des prix de 3,1 % sur un an en septembre 2026.
Prenons 10 000 € posés sur un Livret A pendant un an :
Ton livret te verse environ 170 € d'intérêts.
Mais pour acheter les mêmes choses qu'il y a un an, il te faut 310 € de plus.
Résultat : tu as plus d'euros sur ton compte, mais environ 140 € de pouvoir d'achat en moins.
C'est ce qu'on appelle un rendement réel négatif : ton argent grossit moins vite que les prix.
Ce n'est pas un accident de parcours
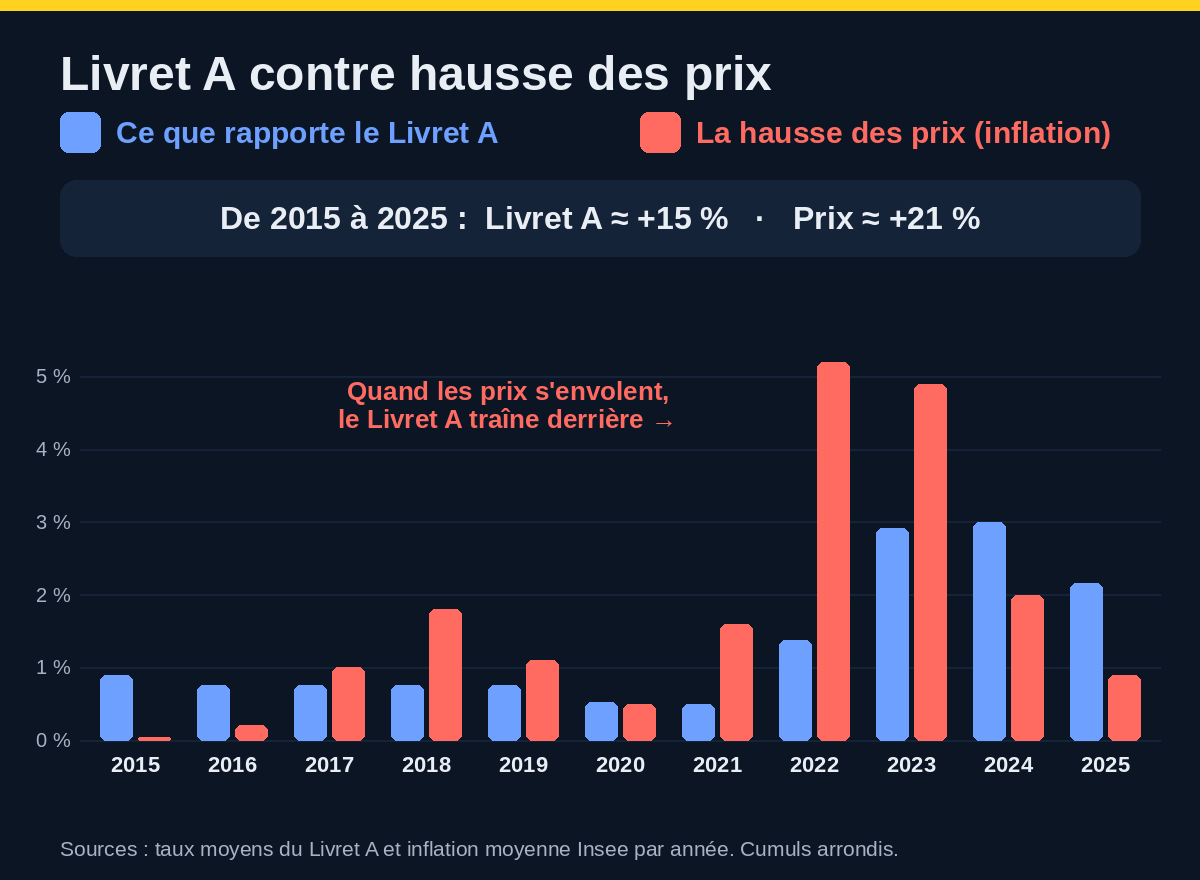
On pourrait croire que c'est passager. Sur la durée, le constat est le même : entre 2015 et 2025, le Livret A a rapporté environ 15 % au total, pendant que les prix montaient d'environ 21 %. Dix ans d'épargne sans risque, et un pouvoir d'achat qui a quand même reculé.
Le Livret A n'est donc pas un placement pour s'enrichir. C'est un outil de sécurité.
À quoi sert vraiment le Livret A
Il garde toute son utilité pour une chose : ton épargne de précaution. Une panne de voiture, une machine à laver qui lâche, une période sans salaire : cet argent doit être disponible tout de suite et ne jamais baisser. Pour ça, le Livret A est parfait, dans la limite de son plafond de 22 950 €.
Si tes revenus sont modestes, regarde aussi le LEP (Livret d'épargne populaire), qui rapporte 2,5 %, sans risque lui non plus.
Et pour le reste de ton épargne ?
Tout ce qui dépasse ton matelas de sécurité, et dont tu n'auras pas besoin avant plusieurs années, peut travailler autrement. Sur longue période, les actions de grandes entreprises solides ont historiquement fait mieux que l'inflation, avec en contrepartie des baisses parfois fortes en cours de route.
Garder 3 à 6 mois de dépenses sur un livret.
Investir le reste petit à petit, chaque mois, sur un horizon long.
Choisir des entreprises qui versent des dividendes réguliers, ou des fonds très diversifiés (ETF).
Utiliser un PEA pour alléger l'impôt sur les gains après 5 ans.
Ce n'est pas un conseil personnalisé : chaque situation est différente, et un placement en actions peut baisser. Mais laisser toute son épargne sur un livret, c'est accepter de s'appauvrir doucement, sans s'en rendre compte.
🧓 Tu veux comprendre comment préparer ta retraite toi-même ? Je t'explique tout en 6 mails gratuits, sans jargon : qui paie vraiment ta retraite, ce que font les autres pays, et par où commencer avec de petites sommes. 👉 Je reçois les 6 mails gratuits
PARTAGER


Ta retraite, expliquée en 6 mails
Gratuit : qui paie vraiment ta retraite, ce qu'ont fait les autres pays, et par où commencer.
NOUS SUIVRE
À PROPOS
Chaque semaine, une entreprise qui verse des dividendes décortiquée chiffre par chiffre. Et la retraite, l'épargne et le budget de l'État expliqués simplement.
Créé avec ©systeme.io• Politique de confidentialité • Mentions légales