Retraite par répartition ou par capitalisation : la vraie différence
Chaque mois, une partie de ton salaire part pour la retraite. Mais où va cet argent exactement ? Est-ce qu'il est mis de côté pour toi ? La réponse surprend beaucoup de monde, et elle explique presque tous les débats actuels sur les retraites.
L'essentiel en 30 secondes
• En France, tes cotisations paient les retraites d'aujourd'hui : rien n'est mis de côté pour toi.
• 407 milliards par an et à peine 1,8 cotisant par retraité : le système s'essouffle.
• En capitalisation, 100 € par mois pendant 40 ans peuvent devenir environ 262 000 €.
La répartition : tu paies la retraite des autres
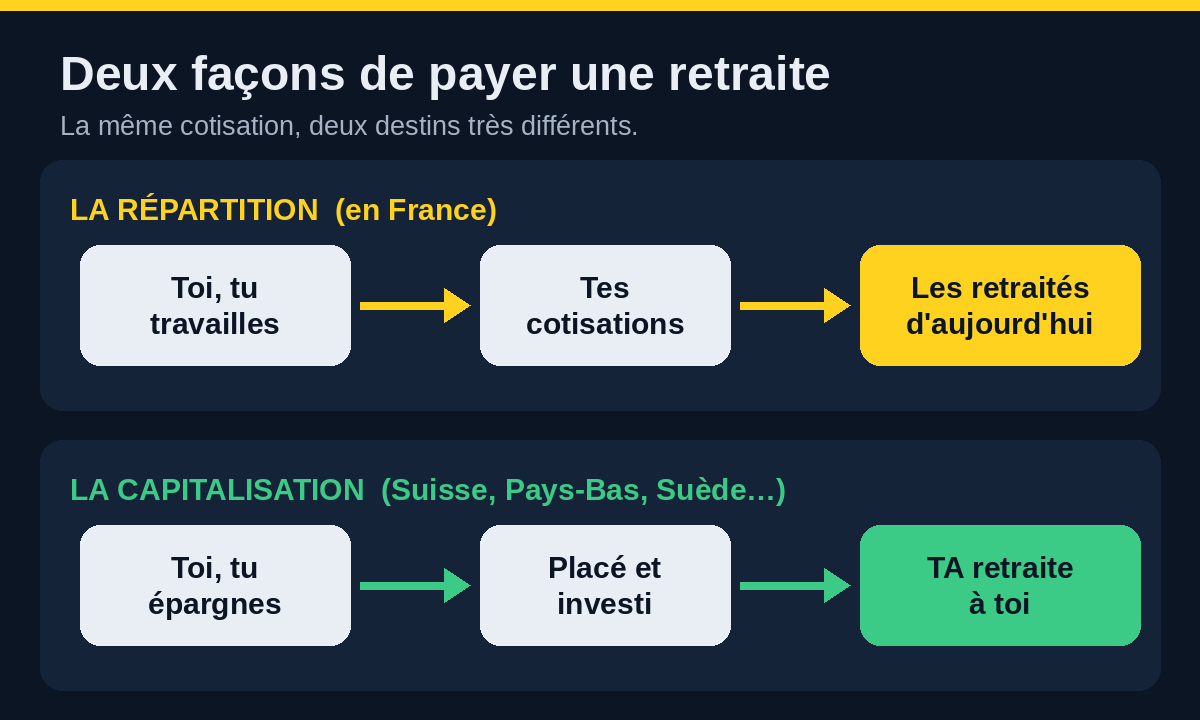
En France, le système repose sur la répartition. Le principe est simple : les cotisations prélevées sur les salaires d'aujourd'hui servent à payer les pensions des retraités d'aujourd'hui. Rien n'est placé. L'argent entre et ressort presque aussitôt.
Pour un salarié du privé, c'est environ 28 % du salaire brut (part salarié et part employeur) qui part chaque mois vers les caisses de retraite. Pour un fonctionnaire de l'État, l'État employeur verse en plus une contribution de 82,28 % du traitement pour financer les pensions.
Ce système marche très bien quand il y a beaucoup d'actifs pour peu de retraités. Le problème, c'est que ce n'est plus le cas.
Pourquoi le système craque
Dans les années 1960, on comptait environ 4 cotisants pour 1 retraité. Aujourd'hui, selon le Conseil d'orientation des retraites (COR), on est à peine autour de 1,8. Moins de naissances, des carrières qui commencent plus tard, une espérance de vie qui augmente : chaque retraité repose sur de moins en moins d'épaules.
Résultat : en 2024, la France a consacré 407 milliards d'euros aux retraites, soit 13,9 % de sa richesse nationale et près d'un euro de dépense publique sur quatre (COR, juin 2025). Parmi les pays comparés par le COR, seule l'Italie dépense plus.
Quand l'équilibre se dégrade, il ne reste que trois leviers : cotiser plus, partir plus tard, ou toucher moins. C'est exactement ce qu'on voit à chaque réforme.
La capitalisation : ton argent travaille pour toi
Dans un système par capitalisation, chaque euro cotisé est placé sur un compte à ton nom, souvent en actions et en obligations. Pendant toute ta carrière, cet argent rapporte, et les gains rapportent à leur tour. C'est ce qu'on appelle les intérêts composés.
Un exemple concret : 100 € par mois pendant 40 ans, placés à 7 % par an en moyenne (l'ordre de grandeur historique des grands indices d'actions mondiaux sur longue période, sans garantie), donnent environ 262 000 € à l'arrivée. Tu n'as versé que 48 000 €. Le reste, c'est le temps qui l'a fabriqué.
Avec la répartition pure, ces 48 000 € auraient été dépensés dans l'année pour payer les pensions en cours.
D'autres pays l'ont déjà fait
La capitalisation n'a rien d'une utopie. La Suède place une petite part des cotisations de chaque salarié sur des fonds à son nom depuis la fin des années 1990. L'Australie oblige l'employeur à verser une cotisation sur un compte placé : elle est passée de 3 % en 1992 à 12 % aujourd'hui.
La France a failli suivre le même chemin : en 1997, la loi Thomas créait des fonds d'épargne retraite. Elle a été abrogée en 2002 avant même d'avoir vraiment servi.
Ce que tu peux faire dès maintenant
Tu ne peux pas changer le système tout seul. En revanche, tu peux construire ta propre capitalisation, à côté :
Commencer tôt, même avec de petites sommes : c'est le temps qui fait le gros du travail.
Investir régulièrement, chaque mois, sans chercher le bon moment.
Privilégier des entreprises solides qui versent des dividendes, ou des fonds indiciels (ETF) très diversifiés.
Utiliser les enveloppes fiscales françaises, comme le PEA, qui réduisent l'impôt sur les gains après 5 ans.
Ce n'est pas un conseil d'investissement personnalisé : chaque situation est différente, et un placement en actions peut baisser. Mais comprendre la différence entre répartition et capitalisation, c'est déjà reprendre la main sur ta retraite.
🧓 Tu veux aller plus loin ? J'explique tout ça pas à pas dans une série de 6 mails gratuits : qui paie vraiment ta retraite, ce qu'ont fait les autres pays, et par où commencer concrètement. 👉 Je reçois les 6 mails gratuits
PARTAGER


Ta retraite, expliquée en 6 mails
Gratuit : qui paie vraiment ta retraite, ce qu'ont fait les autres pays, et par où commencer.
NOUS SUIVRE
À PROPOS
Chaque semaine, une entreprise qui verse des dividendes décortiquée chiffre par chiffre. Et la retraite, l'épargne et le budget de l'État expliqués simplement.
Créé avec ©systeme.io• Politique de confidentialité • Mentions légales