PEA : comment ça marche ? Le guide simple pour débuter
Le PEA, ou plan d'épargne en actions, est sans doute le compte le plus avantageux qui existe en France pour investir en Bourse. Pourtant, beaucoup de gens ne l'ouvrent jamais, parce qu'il a l'air compliqué. En réalité, il tient en trois règles simples. Voici tout ce qu'il faut savoir pour démarrer.
L'essentiel en 30 secondes
• Le PEA est le compte le plus avantageux pour investir en Bourse : jusqu'à 150 000 € de versements.
• Après 5 ans, tes gains ne paient plus que 18,6 % de prélèvements sociaux, contre 31,4 % sur un compte-titres.
• Le compteur démarre à l'ouverture : ouvre-le tôt, même avec quelques euros.
Le PEA, c'est quoi exactement ?
C'est une enveloppe : un compte dans lequel tu achètes des actions d'entreprises européennes, ou des fonds (ETF) qui en regroupent des centaines d'un coup. Tant que l'argent reste dans le PEA, tu peux acheter, vendre et toucher des dividendes sans payer d'impôt chaque année. L'avantage fiscal arrive quand tu retires ton argent.
Tu peux l'ouvrir dans une banque ou chez un courtier en ligne. Chaque personne majeure a droit à un seul PEA.
Règle n°1 : un plafond de 150 000 €
Tu peux verser jusqu'à 150 000 € sur un PEA classique. Attention, ce plafond concerne l'argent que tu verses, pas ce qu'il devient : si tes placements grossissent et dépassent ce montant, aucun problème. Pour la grande majorité des épargnants, ce plafond ne sera jamais un frein.
Règle n°2 : la date qui compte, c'est celle de l'ouverture
Tout l'avantage du PEA tient à son âge. Le compteur démarre le jour où tu l'ouvres, et pas le jour où tu verses de l'argent dessus. C'est pour ça qu'on conseille souvent de l'ouvrir tôt, même avec quelques dizaines d'euros : dans cinq ans, il sera « mûr », même si tu ne commences à investir sérieusement que plus tard.
Avant 5 ans : un retrait entraîne en principe la clôture du plan, et tes gains sont taxés comme sur un compte classique, à 31,4 %.
Après 5 ans : tu peux retirer quand tu veux sans fermer le plan, et tu continues à verser. Tes gains ne paient plus d'impôt sur le revenu, seulement les prélèvements sociaux de 18,6 %.
Règle n°3 : moins d'impôts sur tes gains
Depuis le 1er janvier 2026, les prélèvements sociaux sur les revenus du capital sont passés de 17,2 % à 18,6 %. La flat tax d'un compte-titres classique monte donc à 31,4 %. Le PEA garde un net avantage.
Un exemple chiffré
Imaginons que tu aies réalisé 10 000 € de gains et que tu les retires :
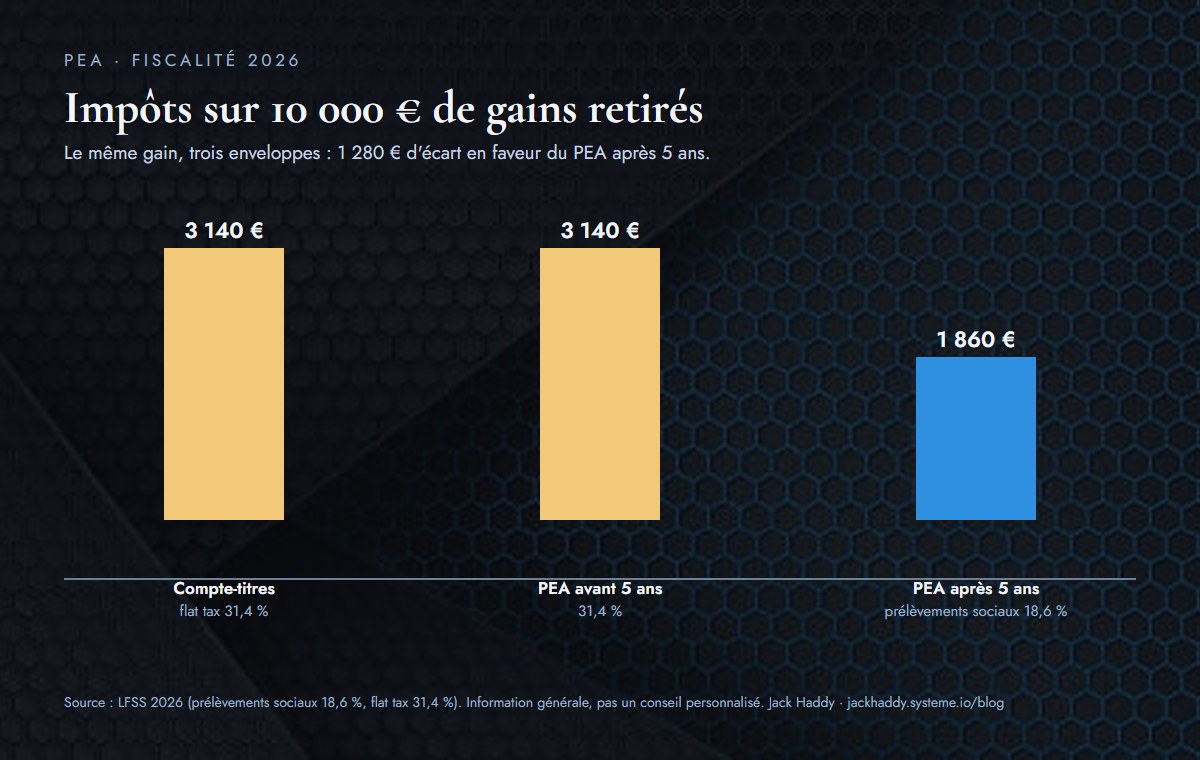
Sur un compte-titres classique : 31,4 % de 10 000 €, soit 3 140 € d'impôts.
Sur un PEA de plus de 5 ans : 18,6 % de 10 000 €, soit 1 860 €.
Différence : 1 280 € qui restent dans ta poche, simplement en ayant choisi la bonne enveloppe.
Et plus les années passent, plus l'écart grandit : sur une épargne de long terme, ce sont souvent plusieurs milliers d'euros d'écart.
Qu'est-ce qu'on peut mettre dedans ?
Des actions d'entreprises de l'Union européenne (TotalEnergies, Air Liquide, LVMH, Schneider…) et des ETF éligibles. Bonne nouvelle : il existe des ETF « monde » éligibles au PEA, qui te permettent d'investir dans les grandes entreprises du monde entier, américaines comprises, tout en profitant de la fiscalité du PEA. Les actions américaines achetées en direct, elles, n'y ont pas accès.
Les pièges à éviter
Attendre : chaque année sans PEA ouvert, c'est une année de compteur perdue.
Les frais : certaines banques prennent des frais de garde ou de courtage élevés. Compare avant d'ouvrir, les courtiers en ligne sont souvent bien moins chers.
Y mettre ton épargne de secours : le PEA est fait pour le long terme. Ton matelas de sécurité doit rester disponible, sur un Livret A ou un LEP.
Tout miser sur une seule action : diversifier, par exemple avec un ETF, réduit fortement le risque.
Comme tout investissement en Bourse, le PEA comporte un risque de perte en capital : la valeur de tes placements peut baisser. Cet article est une information générale, pas un conseil personnalisé.
🧓 Tu veux savoir comment le PEA s'intègre dans une vraie stratégie pour ta retraite ? Je t'explique tout en 6 mails gratuits, sans jargon : qui paie vraiment ta retraite, ce que font les autres pays, et par où commencer avec de petites sommes. 👉 Je reçois les 6 mails gratuits
PARTAGER


Ta retraite, expliquée en 6 mails
Gratuit : qui paie vraiment ta retraite, ce qu'ont fait les autres pays, et par où commencer.
NOUS SUIVRE
À PROPOS
Chaque semaine, une entreprise qui verse des dividendes décortiquée chiffre par chiffre. Et la retraite, l'épargne et le budget de l'État expliqués simplement.
Créé avec ©systeme.io• Politique de confidentialité • Mentions légales